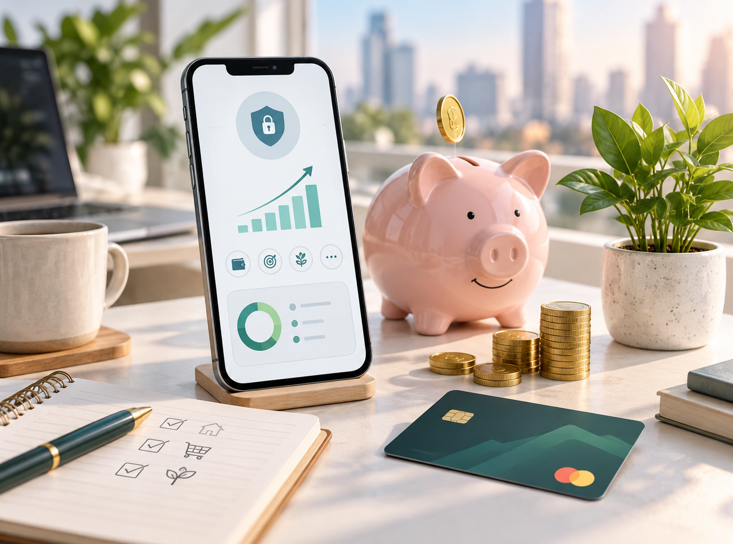
Dijital bankacılık araçlarının tasarruf alışkanlıklarımızı nasıl kolaylaştırdığını ve akıllı tasarruf stratejilerini inceliyoruz.
Dijital bankacılığın yaygınlaşması, tasarruf etme alışkanlıklarımızı kökten değiştirdi. Artık bir bankaya gitmeden, hatta bilgisayar başına oturmadan, telefonumuzdan saniyeler içinde para transferi yapabiliyor, otomatik tasarruf hesapları açabiliyor ve harcama alışkanlıklarımızı anlık olarak izleyebiliyoruz.
Dijital Araçların Tasarrufa Etkisi
Bu dönüşümün en somut faydalarından biri, “önce öde, sonra harca” prensibini otomatikleştirmesi. Pek çok bankacılık uygulaması artık maaş yatar yatmaz belirli bir tutarı otomatik olarak tasarruf hesabına aktarabiliyor — bu da kullanıcının iradesine bağlı kalmadan disiplinli bir tasarruf alışkanlığı oluşturuyor. Farklı dijital platformların kullanıcı deneyimini kişiselleştirme yaklaşımı da benzer bir mantıkla işliyor; örneğin LuxCasino gibi arayüzlerde de kullanıcı tercihlerine göre uyarlanmış bir deneyim sunulması, dijital hizmetlerin genel olarak kişiselleşme yönünde ilerlediğini gösteriyor.
Akıllı Tasarruf Stratejileri
Türkiye Cumhuriyeti Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığı’nın yayımladığı verilere göre, 2026 yılı Ağustos ayında tüketici fiyat endeksi bir önceki aya göre yüzde 1,84 arttı ve yıllık enflasyon yüzde 31,51 seviyesinde gerçekleşti. Bu tür yüksek enflasyon dönemlerinde, tasarrufların değerini koruyabilmesi için doğru araçları seçmek her zamankinden daha kritik hale geliyor. Dijital bankacılık çağında tasarrufları daha etkili yönetmek için uygulanabilecek stratejiler:
- Maaş günü otomatik transfer talimatları oluşturarak tasarrufu rutine dönüştürün.
- Farklı bankaların sunduğu faiz oranlarını düzenli olarak karşılaştırın.
- Küçük tutarları bile otomatik yuvarlama özellikleriyle tasarruf hesabına yönlendirin.
- Acil durum fonunuzu, günlük harcama hesabınızdan ayrı bir hesapta tutun.
Bu stratejiler, özellikle enflasyonun yüksek seyrettiği dönemlerde, tasarrufların erimesini önlemek açısından kritik bir rol oynuyor.
Dijital Bankacılığın Sunduğu Fırsatları Değerlendirmek
Dijital bankacılık araçları, doğru kullanıldığında tasarruf sürecini önemli ölçüde kolaylaştırıyor. Ancak bu araçların gerçek değeri, kullanıcının onları düzenli ve bilinçli bir şekilde kullanmasına bağlı. Teknoloji imkân sağlıyor, ama tasarruf disiplini hâlâ bireysel bir sorumluluk olarak kalmaya devam ediyor.
Önümüzdeki dönemde, açık bankacılık teknolojilerinin yaygınlaşmasıyla birlikte kullanıcıların farklı bankalardaki hesaplarını tek bir uygulama üzerinden yönetebilmesi daha da kolaylaşacak gibi görünüyor. Bu tür entegrasyonlar, tasarruf stratejilerini karşılaştırmayı ve en uygun seçeneği bulmayı önemli ölçüde hızlandıracak. Yine de teknolojinin sunduğu bu kolaylıklardan gerçek anlamda faydalanabilmek için, kullanıcıların kendi finansal hedeflerini net bir şekilde belirlemiş olması gerekiyor — aksi takdirde en gelişmiş araçlar bile beklenen sonucu vermiyor.